Um raio-X da Reforma Tributária

Conheça 30 mudanças que afetam as empresas, os prazos de implantação até 2033 e como o Sistema Torge está se preparando

A Reforma Tributária do Consumo está transformando a cobrança de impostos no Brasil. Com implantação gradual até 2033, as novas regras exigem adaptações nos documentos fiscais, nos cadastros de produtos, na gestão tributária e nos sistemas utilizados pelas empresas. Neste raio-X da Reforma Tributária, apresentamos 30 mudanças que os empresários precisam conhecer.

"Os empresários precisam buscar orientações com os profissionais de contabilidade para ter a certeza de estarem cumprindo as novas normas".
CEO da Torge Sistemas, Márcio Sepp.

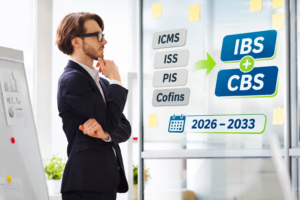
A principal novidade é que dois novos impostos vão substituir quatro tributos, formando um modelo de Imposto sobre Valor Agregado (IVA) dual. Desta forma, a  Contribuição sobre Bens e Serviços (CBS) entra no lugar de PIS e Cofins e o Imposto sobre Bens e Serviços (IBS) substituirá ICMS e ISS.

Uma mudança estrutural no sistema tributário

A Reforma pretende simplificar a tributação sobre o consumo, ampliar a não cumulatividade e harmonizar regras. Desta forma, Sepp entende que a Reforma tem um objetivo primordial: reduzir a complexidade do modelo tributário brasileiro.

“O sistema tributário brasileiro se tornou uma grande colcha de retalhos. Décadas de remendos criaram um monstrengo, um entrave à gestão empresarial. A Reforma Tributária propõe simplificar essa estrutura, uniformizar regras e assegurar uma não cumulatividade efetiva".

Entretanto, sua implantação exigirá atenção das empresas durante a convivência entre o sistema atual e o novo modelo. Para Márcio Sepp, o desafio é grande e exigirá empenho, consistência e atenção permanente durante a transição.

“O setor privado precisa acompanhar as mudanças e cobrar do poder público uma implantação fiel aos princípios centrais da Reforma".

Veja o cronograma de mudanças

Selecione um ano para conhecer as principais mudanças do período.
2026

Ano de testes da CBS e do IBS e de adaptação dos documentos fiscais às novas exigências.

2027

A CBS substitui PIS e Cofins. Tem início a cobrança do Imposto Seletivo, conforme as regras aplicáveis.

2028

Continuidade da fase inicial de transição e das adaptações operacionais ao novo sistema.

2029–2032

Redução gradual do ICMS e do ISS, acompanhada pelo aumento progressivo da participação do IBS.

2033

Implantação integral do IBS e extinção do ICMS e do ISS.

Os prazos de adaptação de sistemas e documentos fiscais podem ser diferentes das datas de implantação dos tributos. As exigências também variam conforme o regime tributário.

Conheça 30 importantes mudanças da Reforma Tributária

Selecione um grupo para conhecer as principais mudanças.
01 Novos tributos e regras (7 mudanças)
01.Criação da CBS

A Contribuição sobre Bens e Serviços (CBS) substituirá o PIS e a Cofins em 2027. Para o primeiro ano, o Tribunal de Contas da União (TCU) calculou uma alíquota de referência de 11,3%, a ser fixada pelo Senado. Haverá tratamentos diferenciados para determinados produtos e serviços.

02.Criação do IBS

O Imposto sobre Bens e Serviços (IBS) substituirá gradualmente o ICMS e o ISS. Terá alíquota de 0,1% em 2027 e 2028, com implantação progressiva entre 2029 e 2032 e conclusão em 2033. Será administrado pelo Comitê Gestor do IBS, integrado por representantes dos estados e municípios.

03.Imposto Seletivo

Incidirá sobre determinados bens e serviços prejudiciais à saúde ou ao meio ambiente. Para 2027, as alíquotas transitórias previstas variam conforme o produto ou a atividade, incluindo 0,5% para loterias e apostas e até 24% para determinadas bebidas alcoólicas. Para cigarros, a alíquota chega a 66,7% sobre uma base de cálculo específica, acrescida de uma parcela fixa por maço.

04.IVA dual

CBS e IBS formarão o novo modelo de tributação sobre o consumo.

05.Não cumulatividade

As empresas poderão descontar dos tributos devidos nas vendas os créditos relativos às suas compras. O mecanismo já existe, mas enfrenta restrições e burocracia. A Reforma propõe ampliar e simplificar esse aproveitamento.

06.Tributação no destino

O IBS será destinado ao local de consumo, em vez de privilegiar o local de origem.

07.Transição gradual

Os tributos atuais serão substituídos em etapas, com períodos de convivência entre regras antigas e novas.

02 Gestão das empresas (9 mudanças)
08.Classificação tributária

Novos códigos, como CST e cClassTrib, exigirão revisão dos cadastros de produtos e operações.

09.Documentos fiscais

NF-e, NFC-e e NFS-e terão novos campos e regras de preenchimento.

10.Créditos e compensações

Novos procedimentos afetarão a apuração dos tributos e o aproveitamento dos créditos.

11.Preços e margens

As empresas precisarão avaliar possíveis impactos sobre custos, preços e margens.

12.Contratos

Condições comerciais poderão exigir revisão durante a transição.

13.Split payment

Permitirá recolher automaticamente o IBS e a CBS no momento dos pagamentos eletrônicos, como Pix e cartões, considerando os tributos já quitados ou compensados. A medida promete simplificar o recolhimento e reduzir a inadimplência, mas gera apreensão no setor empresarial pelo possível impacto no fluxo de caixa, especialmente quando houver retenções superiores ao imposto efetivamente devido.

14.Apuração assistida

O Fisco utilizará informações fiscais para apresentar cálculos que deverão ser conferidos pelas empresas.

15.Obrigações acessórias

As empresas deverão acompanhar novas exigências de informação e declaração.

16.Adaptação dos sistemas

Os softwares de gestão precisarão acompanhar as alterações fiscais e técnicas.

03 Tratamentos diferenciados (6 mudanças)
17.Cesta básica

Determinados alimentos terão alíquota zero de IBS e CBS.

18.Regimes específicos

Setores como combustíveis, serviços financeiros e operações imobiliárias terão regras próprias.

19.Cashback

Famílias de baixa renda poderão receber devolução de tributos, conforme as regras aplicáveis.

20.Exportações

Permanecerão desoneradas, com manutenção de créditos conforme a legislação.

21.Importações

Estarão sujeitas aos novos tributos.

22.Zona Franca de Manaus

Terá mecanismos para preservar seu tratamento diferenciado.

04 Simples Nacional e MEI (5 mudanças)
23.Simples Nacional

Continuará existindo, com adaptações às novas regras.

24.Opção pelo regime regular

Empresas do Simples poderão optar pela apuração regular de IBS e CBS, nas condições previstas em lei.

25.Prazos e procedimentos

Opções e obrigações deverão observar as novas regras e seus prazos.

26.MEI

Manterá tratamento simplificado, com as adaptações previstas na legislação.

27.Declarações

Procedimentos de apuração e prestação de informações poderão ser ajustados.

05 Administração e fiscalização (3 mudanças)
28.Comitê Gestor do IBS

Será responsável pela administração do imposto compartilhado por estados e municípios.

29.Fiscalização digital

Haverá maior integração de informações e procedimentos tributários.

30.Procedimentos administrativos

Cobrança, fiscalização e contencioso terão novas regras.

Como o Sistema Torge está sendo preparado para a Reforma Tributária

A Torge acompanha as mudanças legislativas, normas e notas técnicas da Reforma Tributária, realizando as adaptações necessárias no Sistema Torge.
Entre as funcionalidades já documentadas estão:

Cadastro de produtos
inclusão dos campos CST e cClassTrib para IBS e CBS.
Atualização em massa
exportação e importação de planilhas para revisão dos cadastros.
Notas de compra
aproveitamento de informações tributárias dos arquivos XML.
Integração com iMendes
apoio à classificação tributária dos produtos.
NF-e e NFC-e
cálculo de IBS e CBS por produto.
Notas de serviço
cálculo dos novos tributos para serviços configurados.

As atualizações continuam à medida que novas exigências são regulamentadas e entram em vigor. Dois exemplos marcam este início de novembro: desde o primeiro dia do mês, as Notas Fiscais de Serviços (NFS-e) das empresas optantes pelo Simples Nacional passaram a ser emitidas exclusivamente por meio do Emissor Nacional. Já no dia 11, os estados de São Paulo, Bahia e Acre desativarão os serviços de inutilização de NF-e e NFC-e, dispensando as empresas de solicitar a inutilização de números não utilizados.
Leia mais